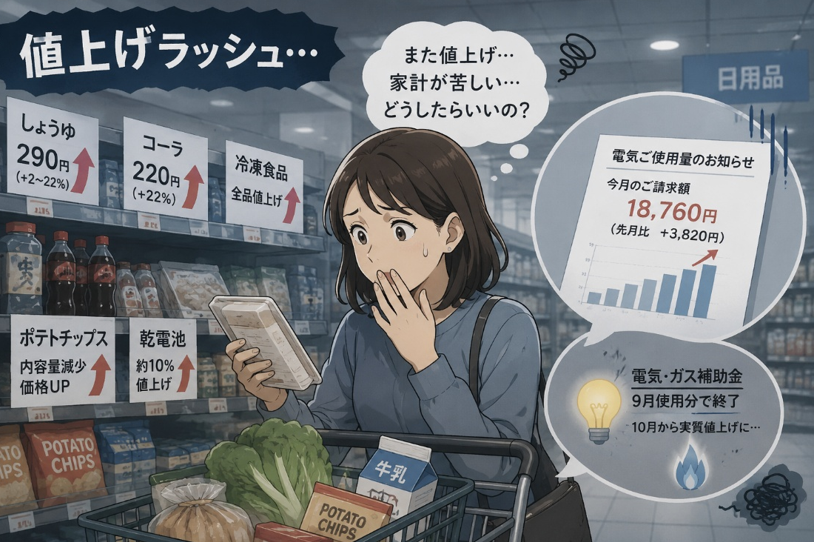


正直、この気持ち、すごくよくわかります。
嬉しいはずなのに、「どうせなんとなく消えてしまう気がする」——
そう感じている方、実はとても多いんです。
だから今日は、「増えた分を、ちゃんと未来につなげる方法」をお伝えします。
まず、時給アップで手取りはいくら増えるか
2026年10月1日から、新潟県の最低賃金が1,050円→1,108円(+58円・5.5%UP)に正式決定しました。
パートで働く方にとっては嬉しいニュースですが、同じ日に「106万円の壁」が変わるという話も聞こえてきて、不安な方も多いかもしれません。
社会保険料(厚生年金9.15%+健康保険5.0%)
労働者の負担率は合計約14.15%。時給が上がると総支給も上がるため、社保料も連動してわずかに増えます。
とはいえ、手取りは確実に増えます。自分の状況を確認してみましょう。
あなたの働き方に合わせて、4つのパターンで試算しました。(社保料:約14.15%で計算)
| 働き方 | 現在の手取り (〜9月) |
10月以降 の手取り |
手取り 増加額 |
iDeCo 月5,000円後 |
iDeCo後の 実質変化 |
|---|---|---|---|---|---|
| パターン① 週20h・社保なし (年収103万円以内) |
86,450円 | 91,350円 | +4,900円 | 残り手取り +650円↑ |
月796円増 +将来資産 |
| パターン② 週20h・社保あり (既に社保加入済み) |
78,424円 | 82,756円 | +4,332円 | 残り手取り +82円↑ |
月82円増 +将来資産 |
| パターン③ 週25h・社保あり (既に社保加入済み) |
97,354円 | 102,732円 | +5,378円 | 残り手取り +1,128円↑ |
月1,128円増 +将来資産 |
| パターン④ 週30h・社保あり (既に社保加入済み) |
117,185円 | 123,658円 | +6,473円 | 残り手取り +2,223円↑ |
月2,223円増 +将来資産 |
※社保料率は協会けんぽ新潟支部の概算値を使用。実際の金額は勤務先にご確認ください。iDeCoは月5,000円・節税率15%(所得税5%+住民税10%)で試算。
「増えた分」の賢い使い道——iDeCoです
iDeCoをシンプルに言うと——
積立しながら、税金が安くなる仕組み
iDeCo節税シミュレーター(所得税5%+住民税10%=税率15%で試算)
iDeCoの掛金は全額が所得控除になります。年収が低めの方(課税所得195万円以下)は税率15%で計算します。
| 月の掛金 | 年間掛金 | 年間節税額 (税率15%) |
10年後 積立資産 |
20年後 積立資産 |
30年後 積立資産 |
|---|---|---|---|---|---|
| 月5,000円 (最低額) |
60,000円 | 年9,000円 月750円 |
約91万円 | 約294万円 | 約745万円 |
| 月10,000円 | 120,000円 | 年18,000円 月1,500円 |
約183万円 | 約589万円 | 約1,490万円 |
| 月23,000円 (上限) |
276,000円 | 年41,400円 月3,450円 |
約420万円 | 約1,355万円 | 約3,427万円 |
※年利8%での概算。実際の運用結果は市場環境により異なります。受け取り時は退職所得控除・公的年金等控除が適用されます。
30年の力、感じていますか?
「月5,000円の積立なんて、たいした額じゃない」と思いませんか?
でも30年続けると、約745万円になります。
さらに毎年9,000円(月750円)の節税効果もついてきます。
これ、もともとは「なかったはずの5,000円」から始まったものです。
時給が上がった今日が、始める一番いいタイミングです。
今日からできる3ステップ
「iDeCoって難しそう」
そんな方のために、勉強会でわかりやすくお伝えしています。
増えた5,000円を「未来の自分」に渡せたらどうでしょう?