

知って得するお役立ちガイド
guide
- ファイナンス
【本当に必要な人に、本当に必要な情報を!】
誰でも実践可能で、お金と賢く付き合う方法をお伝えしています。
みなさん、こんにちは。
COMG!ファイナンスサービスグループの斎藤愛子です。
お子さんやお孫さんのいる方に、ぜひ知っておいてほしいニュースがあります。
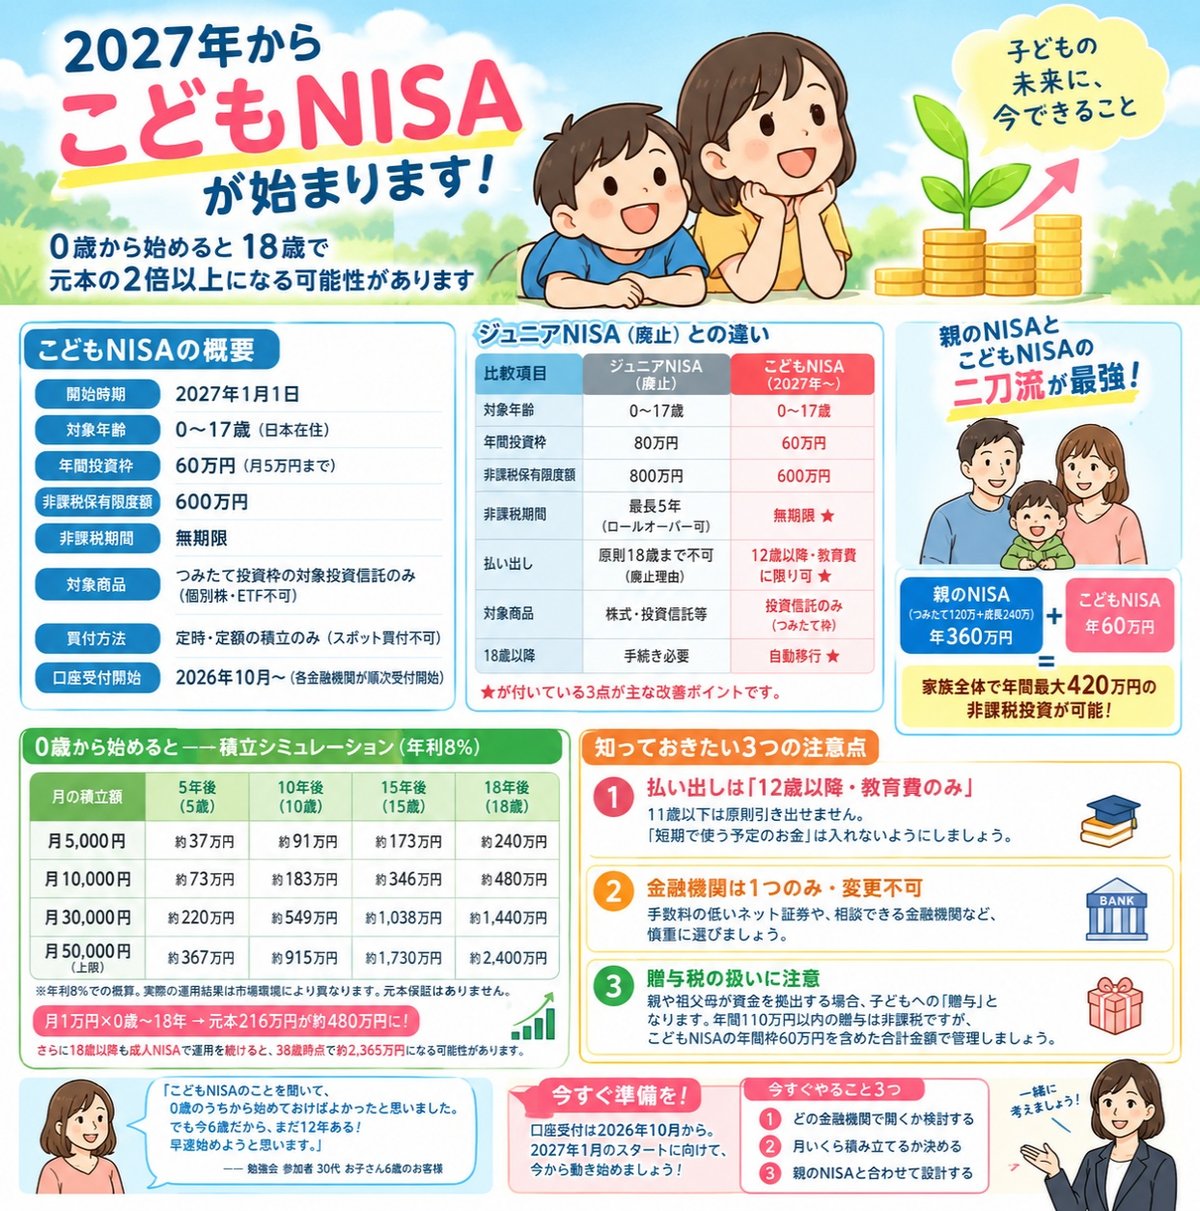
2027年1月1日——「こどもNISA」が始まります!
0〜17歳の子どもが、年間60万円まで非課税で投資できる新制度です。
「子どものためにお金を貯めたいとは思っているんですが、どうすれば一番いいのか……学資保険だけで足りるのかな、とずっと気になっていました。」
── 勉強会 参加者 30代 お子さんのいるお客様
この悩み、とても多いです。今回の「こどもNISA」は、そのお悩みへの一つの答えになると思います。
さっそく内容を整理して、「何が変わるのか」「どう使えばいいか」をわかりやすくお伝えします。
まずこれだけ覚えてください——こどもNISAの全体像
難しい言葉は後回しにして、まず一番大事なポイントだけをお伝えします。
年間60万円まで投資でき、その運用益には一切税金がかかりません。
非課税保有限度額は600万円、非課税期間は無期限。
18歳になると、そのまま成人向けNISAへ自動移行されます。
詳細はこちらです。
| 項目 | 内容 |
|---|---|
| 開始時期 | 2027年1月1日 |
| 対象年齢 | 0〜17歳(日本在住) |
| 年間投資枠 | 60万円(月5万円まで) |
| 非課税保有限度額 | 600万円 |
| 非課税期間 | 無期限 |
| 対象商品 | つみたて投資枠の対象投資信託のみ(個別株・ETF不可) |
| 買付方法 | 定時・定額の積立のみ(スポット買付は不可) |
| 払い出し | 12歳以降、子の同意を得た場合に教育費・生活費に限り可能 |
| 18歳以降 | 成人向けNISAのつみたて投資枠へ自動移行 |
| 口座受付開始 | 2026年10月〜(各金融機関が順次受付開始) |
ジュニアNISA(廃止)との違い——ここが大きく改善されました
以前「ジュニアNISA」という子ども向け制度がありましたが、「18歳まで原則引き出し不可」という制約から普及しませんでした。今回はその反省を踏まえた設計になっています。
| 比較項目 | ジュニアNISA(廃止) | こどもNISA(2027年〜) |
|---|---|---|
| 対象年齢 | 0〜17歳 | 0〜17歳 |
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有 |
800万円 | 600万円 |
| 非課税期間 | 最長5年(ロールオーバー可) | 無期限 ★ |
| 払い出し | 原則18歳まで不可(廃止理由) | 12歳以降・教育費に限り可 ★ |
| 対象商品 | 株式・投資信託等 | 投資信託のみ(つみたて枠) |
| 18歳以降 | 手続き必要 | 自動移行 ★ |
★ が付いている3点が主な改善ポイントです
非課税期間の無期限化・12歳以降の条件付き払い出し・18歳での自動移行——これにより使い勝手が大幅に向上しました。ただし年間枠・限度額・対象商品はジュニアNISAより縮小している点にも注意が必要です。
0歳から始めると——積立シミュレーション(年利8%)
「月いくら積み立てれば、18歳のときにいくらになるか」を試算しました。
月の積立額
※ 年利8%での概算。実際の運用結果は市場環境により異なります。元本保証はありません。
知っておきたい3つの注意点
①払い出しは「12歳以降・教育費のみ」
12歳(その年の3月31日時点)以降は、教育費や生活費に限り払い出しが可能ですが、手続きが必要です。11歳以下は原則引き出せません。「短期で使う予定のお金」はこどもNISAに入れないようにしましょう。
②金融機関は1つのみ・変更不可
こどもNISAの口座は1人1口座。しかも金融機関を変更できません。口座を開く金融機関は慎重に選びましょう。手数料の低いネット証券や、相談できる金融機関など、ご自身に合った場所を選ぶことが大切です。
③贈与税の扱いに注意
親や祖父母がこどもNISAに資金を拠出する場合、子どもへの「贈与」となります。年間110万円以内の贈与は非課税ですが、こどもNISAの年間枠60万円を含めた合計金額で管理しましょう。
親のNISAとこどもNISA——二刀流が最強です
「親のNISAがあるのに、こどもNISAも使う必要がある?」という声もよく聞きます。
答えはシンプルです。使える非課税枠は多いほどいい。
親のNISA(つみたて投資枠120万円+成長投資枠240万円=年360万円)
+
こどもNISA(年60万円)
=
家族全体で年間最大420万円の非課税投資が可能!
親のNISAは「老後資金」、こどもNISAは「教育費・子の将来資金」と役割を分けて使うのがおすすめです。
口座受付は2026年10月から——今から準備を!
こどもNISAの口座開設受付は2026年10月から各金融機関が順次開始します。制度がスタートする2027年1月に即座に積立を始めるためには、今から動き始めることが大切です。
「始めた日が一番早い日」——これは、こどもNISAでも変わりません。
お子さんが今日何歳でも、始めた日からの時間が資産を育てます。
0歳なら18年、5歳なら13年、10歳なら8年——どれも、十分な時間があります。
ぜひこの機会に、お子さんの未来への「最初の一歩」を踏み出してください。
「こどもNISA、うちの子に合っているか知りたい」
「親のNISAとどう組み合わせればいいか」
お金の勉強会でご家族に合った形をご一緒に考えます。
https://finance.comgnet.com/